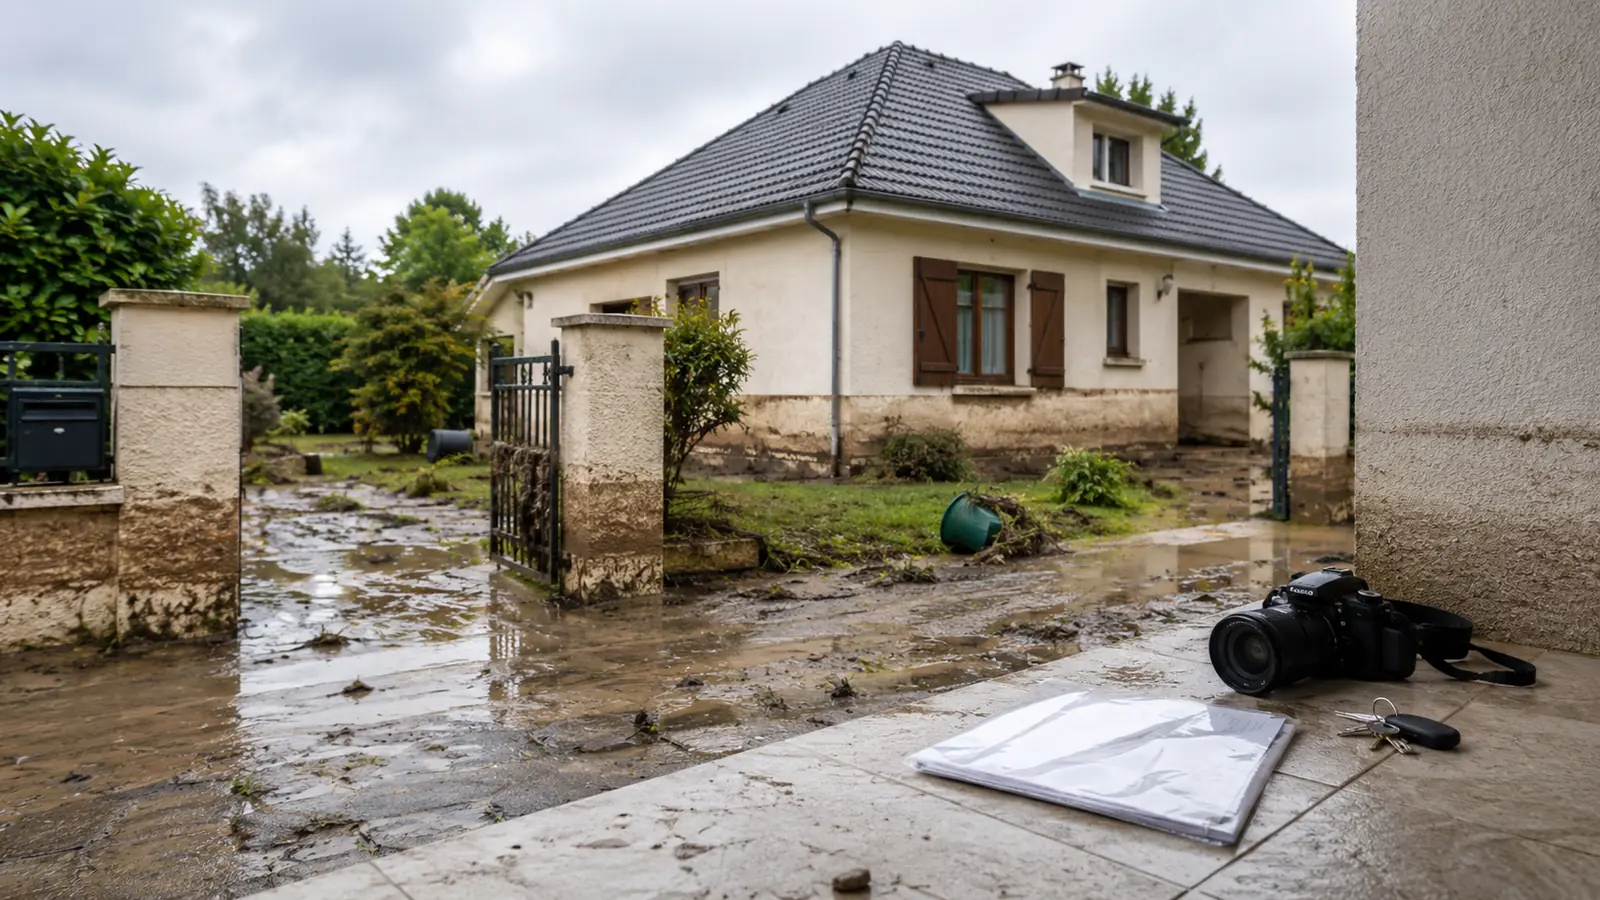
Après une inondation, une sécheresse ou un mouvement de terrain, l'expression « catastrophe naturelle » est souvent employée comme une évidence. Pour l'assurance, elle correspond pourtant à un régime juridique précis. Un événement grave ou spectaculaire ne suffit pas, à lui seul, à déclencher la garantie CatNat.
Pour être indemnisé dans ce cadre, le logement doit être couvert par un contrat garantissant les dommages aux biens, un arrêté interministériel doit reconnaître l'état de catastrophe naturelle pour la commune, la période et le phénomène concernés, et les dommages doivent entrer dans le périmètre du contrat.
À retenir — Un arrêté CatNat ne crée pas une assurance lorsque le bien n'était pas couvert. Il active l'extension CatNat d'un contrat dommages existant, sous réserve des conditions applicables.
À quoi sert le régime des catastrophes naturelles ?
Créé en 1982, le régime CatNat organise une mutualisation nationale des dommages provoqués par certains phénomènes naturels d'intensité anormale lorsque les mesures habituelles de prévention n'ont pas pu empêcher les dommages ou n'ont pas pu être prises.
La garantie CatNat est obligatoirement incluse dans les contrats d'assurance couvrant les dommages aux biens, notamment la multirisque habitation. Elle est financée par une surprime appliquée aux contrats concernés. Pour l'habitation, son taux est passé de 12 % à 20 % de la prime afférente aux garanties dommages depuis le 1er janvier 2025 (Direction du Budget).
Cette surprime couvre uniquement le régime prévu par le Code des assurances. Les garanties tempête-grêle-neige, incendie ou dégât des eaux obéissent à d'autres règles.
Les conditions pour être indemnisé
1. Le bien doit être assuré contre les dommages
La garantie porte sur les biens couverts par le contrat : logement, mobilier, certaines dépendances ou équipements selon les garanties souscrites. Un terrain nu, un jardin, une clôture, des plantations, un véhicule non assuré en dommages ou des biens exclus du contrat ne deviennent pas automatiquement indemnisables grâce à l'arrêté.
Le niveau d'indemnisation dépend également des plafonds, vétusté, modalités de reconstruction, garanties de relogement et autres dispositions du contrat.
2. Un arrêté doit reconnaître l'état de catastrophe naturelle
La commune transmet une demande de reconnaissance à l'État. Une commission interministérielle examine si les critères applicables au phénomène sont remplis. L'arrêté publié au Journal officiel précise les communes reconnues, les périodes et la nature du phénomène.
Il faut vérifier ces trois éléments. Une commune peut être reconnue pour une inondation à une période donnée, mais pas pour un mouvement de terrain ou une autre période.
3. Le dommage doit avoir pour cause déterminante le phénomène reconnu
La publication d'un arrêté ne prouve pas automatiquement que chaque fissure ou infiltration de la commune est liée à l'événement. L'assureur et ses experts examinent le lien entre le phénomène, les désordres et les garanties du contrat.
L'ancienneté des dommages, un défaut d'entretien, une malfaçon, une fuite de réseau ou une autre cause peuvent être discutés. D'où l'importance de conserver des éléments objectifs sur l'état du logement avant et après l'événement.
Quels phénomènes relèvent du régime CatNat ?
Le régime peut notamment concerner :
- les inondations par débordement, ruissellement ou remontée de nappe lorsqu'elles répondent aux critères de reconnaissance ;
- les coulées de boue ;
- la submersion marine ;
- les mouvements de terrain ;
- les séismes ;
- les mouvements différentiels liés à la sécheresse et à la réhydratation des sols argileux ;
- les cyclones et autres phénomènes entrant dans le régime selon le territoire et les critères applicables.
Cette liste ne permet pas de conclure à la couverture d'un sinistre particulier. L'arrêté et le contrat restent déterminants.
Tempête, grêle et incendie : un arrêté CatNat n'est pas toujours nécessaire
Les dommages causés directement par le vent, la grêle, la neige ou l'incendie relèvent généralement de garanties spécifiques du contrat habitation. Ils peuvent être indemnisés sans reconnaissance CatNat lorsque les conditions contractuelles sont réunies.
Après un événement, attendre systématiquement un arrêté avant de contacter l'assureur peut faire perdre du temps. Déclarez rapidement le sinistre en décrivant les faits, sans décider vous-même de la garantie applicable.
Franchise : quelle somme reste à la charge du particulier ?
Pour les biens à usage d'habitation et les autres biens non professionnels, la franchise légale CatNat est de 380 € par dossier indemnisé (Géorisques).
Pour les dommages provoqués par les mouvements de terrain différentiels consécutifs à la sécheresse et à la réhydratation des sols, notamment le retrait-gonflement des argiles, elle est de 1 520 €. La même source officielle précise que ces montants concernent les particuliers.
Depuis les événements naturels survenus à compter du 1er janvier 2023, la franchise d'un particulier ne peut plus être augmentée en fonction du nombre de reconnaissances CatNat de sa commune. Des règles différentes s'appliquent aux professionnels et aux collectivités.
La franchise n'est pas le seul reste à charge possible. Des biens non garantis, une vétusté contractuelle, un plafond ou des frais indirects non couverts peuvent réduire l'indemnisation.
Quel délai pour déclarer le sinistre ?
L'assuré doit déclarer le sinistre au plus tard 30 jours après la publication de l'arrêté interministériel au Journal officiel (Service-Public.fr).
Prévenez l'assureur dès la découverte des dommages. Il pourra ouvrir le dossier, indiquer les mesures conservatoires attendues et vérifier si une autre garantie s'applique avant la publication de l'arrêté.
Lorsque l'arrêté paraît plus tard, transmettre sa référence et confirmer la demande de prise en charge CatNat. Conserver une preuve écrite et datée de chaque envoi.
Le bon réflexe — Signaler les dommages dès leur découverte, puis compléter le dossier après la publication éventuelle de l'arrêté. Le délai de 30 jours est un délai maximal, pas un conseil d'attente.
Que faut-il préparer pour la déclaration ?
Une déclaration utile comporte autant que possible :
- le numéro de contrat et l'adresse du bien ;
- la date ou la période d'apparition des dommages ;
- une description factuelle des circonstances ;
- des photographies générales et rapprochées, datées si possible ;
- la liste des biens endommagés ;
- les factures d'achat, d'entretien ou de travaux disponibles ;
- les rapports ou diagnostics antérieurs ;
- les justificatifs des mesures d'urgence ;
- la référence de l'arrêté CatNat lorsqu'il est publié.
Pour des fissures évolutives, photographier régulièrement depuis les mêmes points et avec une échelle visible peut aider à documenter leur évolution. Il ne faut pas reboucher ou masquer les désordres avant leur constat, sauf nécessité de sécurité.
Que faire immédiatement après le sinistre ?
Mettre les personnes en sécurité
Respecter les consignes des autorités. Ne pas pénétrer dans un bâtiment présentant un risque électrique, structurel, d'effondrement, de pollution ou de reprise du phénomène.
Limiter l'aggravation sans détruire les preuves
L'assuré doit prendre les mesures raisonnables pour éviter l'aggravation des dommages : bâchage provisoire, coupure d'un réseau, déplacement de biens, pompage lorsqu'il est autorisé et sans danger.
Photographier avant d'intervenir, conserver les objets endommagés lorsque cela est possible et garder les justificatifs des dépenses. Pour des travaux importants ou irréversibles, demander l'accord de l'assureur, sauf urgence absolue.
Éviter les engagements précipités
Après un événement, des entreprises peuvent proposer une intervention immédiate ou une cession d'indemnité. Vérifier les qualifications, le prix, l'étendue du mandat et les conditions de paiement avant de signer.
Expertise : quel est son rôle ?
L'expert mandaté par l'assureur examine la cause, l'étendue des dommages, les réparations et leur coût. Il ne remplace pas toujours une expertise technique spécialisée, notamment lorsque le sol, les fondations ou la stabilité du bâtiment sont en cause.
Préparer la visite avec les photographies, plans, factures, chronologie et documents techniques. Demander que les désaccords ou réserves figurent dans les échanges écrits.
En cas de désaccord persistant sur la cause ou l'évaluation, les recours dépendent du contrat et de la situation : échange avec le gestionnaire, réclamation écrite, contre-expertise, médiation de l'assurance ou procédure judiciaire. Vérifiez les délais de prescription et les coûts avant d'engager un recours.
Relogement et frais indirects
La garantie CatNat couvre les dommages matériels directs assurés. Les frais de relogement, pertes d'usage, honoraires, pertes de denrées ou autres frais indirects dépendent du contrat et des évolutions réglementaires applicables au sinistre.
Vérifier avant un événement :
- le montant et la durée de la garantie relogement ;
- les personnes prises en charge ;
- les conditions d'inhabitabilité ;
- les plafonds et justificatifs demandés ;
- la couverture du nettoyage, du pompage ou de la décontamination.
Vérifier son contrat avant le sinistre
Une lecture préventive du contrat doit répondre à quelques questions simples :
- Quelle valeur est retenue pour le bâtiment et le mobilier ?
- Les dépendances, équipements extérieurs et panneaux solaires sont-ils couverts ?
- Comment la vétusté est-elle calculée ?
- Existe-t-il une garantie de relogement et pour quelle durée ?
- Quelles franchises s'appliquent hors CatNat ?
- Quelles mesures de prévention ou obligations de déclaration sont prévues ?
- Comment contacter l'assureur en dehors des heures ouvrées ?
Une confirmation écrite de l'assureur est préférable lorsqu'une garantie paraît ambiguë.
Assurabilité : pourquoi la prévention prend-elle de l'importance ?
Le premier Observatoire de l'assurabilité, publié le 15 juin 2026, a identifié des communes où le nombre d'assureurs actifs est plus faible. Aucune commune métropolitaine n'a été classée en tension forte (rapport de l'Observatoire de l'assurabilité).
CCR estime que le coût des catastrophes naturelles pourrait progresser d'environ 40 % à l'horizon 2050 sous l'effet du changement climatique et jusqu'à 60 % en intégrant l'évolution des biens assurés (étude CCR–Météo-France 2023).
Ces projections ne préjugent ni du prix d'un contrat ni de l'indemnisation d'un logement particulier. Elles expliquent pourquoi les pouvoirs publics et les assureurs accordent davantage d'attention à la prévention, à l'entretien des biens et aux preuves conservées par l'assuré.
Les vérifications à faire
- Vérifier les garanties avant le sinistre, pas après.
- Déclarer les dommages dès leur découverte sans attendre passivement un arrêté.
- Contrôler la commune, la période et le phénomène mentionnés dans l'arrêté.
- Photographier et conserver les justificatifs avant les réparations définitives.
- Distinguer la franchise CatNat des autres limites du contrat.
- Ne pas confondre garantie CatNat, tempête, grêle, incendie et dégât des eaux.
Questions fréquentes
Une assurance habitation est-elle obligatoire pour bénéficier du régime CatNat ?
Il faut disposer d'un contrat couvrant les dommages aux biens. L'arrêté ne couvre pas un logement ou des biens qui n'étaient pas assurés contre les dommages.
Puis-je déclarer avant la publication de l'arrêté ?
Oui, et il est recommandé de signaler rapidement les dommages. Le dossier pourra être complété après la publication de l'arrêté si la garantie CatNat est concernée.
Quel est le délai après la publication de l'arrêté ?
La déclaration doit être effectuée au plus tard dans les 30 jours suivant la publication de l'arrêté au Journal officiel.
Quelle est la franchise CatNat pour une habitation ?
Elle est de 380 € pour les biens non professionnels, sauf pour les dommages liés aux mouvements différentiels de terrain causés par la sécheresse-réhydratation des sols, pour lesquels elle est de 1 520 €.
Une tempête doit-elle être reconnue CatNat ?
Les dommages du vent relèvent généralement de la garantie tempête du contrat, sans arrêté CatNat. D'autres dommages liés au même événement peuvent relever d'une garantie différente.
L'arrêté CatNat garantit-il l'indemnisation de toutes les fissures ?
Non. Il faut établir que les désordres sont couverts par le contrat et qu'ils ont pour cause déterminante le phénomène reconnu.