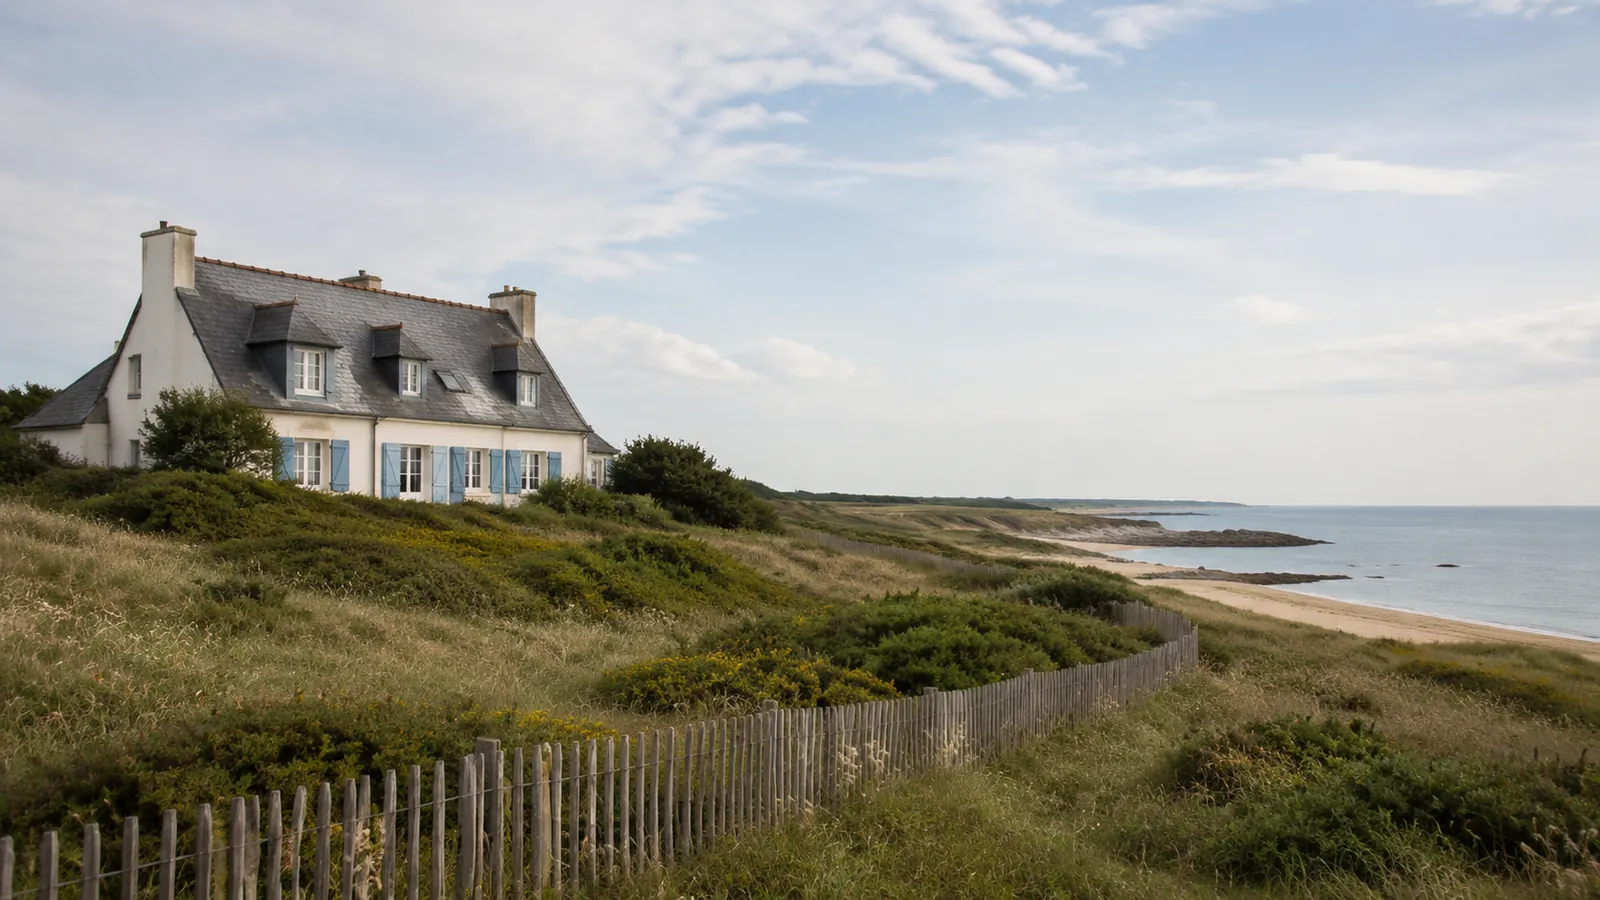
Habiter près de la mer expose à des phénomènes différents que l'on regroupe souvent sous l'expression « risque littoral ». Une submersion marine peut envahir temporairement des terres lors d'une tempête ou d'une forte surcote. L'érosion côtière entraîne, elle, un déplacement progressif du rivage. À terme, le recul du trait de côte peut menacer directement des bâtiments, des réseaux et des voies d'accès.
Ces phénomènes peuvent se produire sur un même territoire, mais ils ne doivent pas être confondus. Ils n'évoluent pas à la même vitesse, ne provoquent pas les mêmes dommages et ne relèvent pas exactement des mêmes outils de prévention ou d'assurance.
À retenir — Être proche de la mer ne suffit pas à définir le risque d'un logement. L'altitude, le relief, la distance au rivage, la nature de la côte, les protections existantes, les accès et les caractéristiques du bâtiment doivent être examinés ensemble.
Trois phénomènes à distinguer
La submersion marine : une inondation temporaire par la mer
La submersion marine correspond à l'inondation temporaire de la zone côtière par la mer. Elle peut résulter d'une surélévation du niveau marin sous l'effet du vent et de la pression atmosphérique, combinée aux marées et aux vagues.
L'eau peut franchir ou contourner un ouvrage, passer au-dessus d'une dune ou pénétrer par des estuaires, ports et réseaux. Le danger ne dépend donc pas seulement de la distance directe entre la maison et la plage.
Pour le logement, les dommages ressemblent en partie à ceux d'une inondation, avec une difficulté supplémentaire : l'eau salée accélère la corrosion de certains métaux, équipements électriques, véhicules et éléments de construction.
L'érosion côtière : une perte progressive de terrain
L'érosion correspond à la perte de matériaux sous l'action de la mer, du vent, des courants, des tempêtes et de la dynamique sédimentaire. Elle peut concerner une plage, une dune ou une falaise.
Le littoral n'est pas une ligne fixe. Certains secteurs reculent, d'autres avancent ou restent relativement stables. Les ouvrages côtiers et les aménagements peuvent également modifier les transferts de sable et déplacer les effets de l'érosion.
Le recul du trait de côte : le déplacement de la limite entre terre et mer
Le trait de côte est une représentation de la limite entre la terre et la mer. Son recul désigne son déplacement vers l'intérieur des terres. Il constitue la conséquence observable de l'érosion ou de mouvements de falaises sur un secteur donné.
Contrairement à une submersion, le terrain perdu n'est pas simplement libéré lorsque l'événement se termine. Le phénomène peut devenir irréversible à l'échelle du bien concerné.
Combien de logements sont concernés ?
Le Cerema estime qu'environ 1 000 bâtiments pourraient être atteints par le recul du trait de côte à l'échelle nationale dès 2028. À l'horizon 2050, 5 200 logements et 1 400 locaux d'activité pourraient être affectés, pour une valeur totale estimée à 1,2 milliard d'euros.
Ces chiffres correspondent à une évaluation nationale fondée sur des hypothèses et des données cartographiques. Ils ne permettent pas de fixer la date à laquelle une parcelle précise sera touchée. À l'échelle d'un logement, l'analyse doit intégrer la nature de la côte, la vitesse de recul observée, les incertitudes et les documents locaux.
Le Cerema indique par ailleurs qu'une partie significative du littoral français est en recul. Mais un pourcentage national ne décrit ni la vitesse locale ni le niveau de menace pour une maison particulière.
Comment savoir si une habitation est exposée ?
Consulter Géorisques et les plans de prévention
Géorisques permet de rechercher les informations disponibles autour d'une adresse. Les plans de prévention des risques littoraux, lorsqu'ils existent, peuvent cartographier la submersion marine, l'érosion ou le recul du trait de côte et imposer des prescriptions.
La date du document est importante. Le littoral évolue, les connaissances progressent et certaines cartes peuvent être en cours de révision.
Consulter les cartes locales d'exposition au recul du trait de côte
La loi Climat et Résilience a conduit certaines communes littorales à établir des cartes locales d'exposition à trente ans et à un horizon compris entre trente et cent ans. Ces cartes servent notamment à intégrer le recul du trait de côte dans l'urbanisme et les décisions immobilières.
Toutes les communes littorales ne disposent pas des mêmes documents. Une absence de carte locale ne suffit donc pas à conclure à l'absence de risque.
Examiner la topographie et les voies possibles de l'eau
Pour la submersion, l'altitude du logement, le niveau du premier plancher, les points bas, les routes, fossés, ports, estuaires et réseaux peuvent être plus déterminants que la distance au rivage.
Observer les accès et les réseaux
Une maison peut rester hors d'eau mais devenir temporairement inaccessible. Routes, assainissement, électricité, eau potable et télécommunications peuvent être affectés. Le diagnostic doit donc dépasser les seuls murs de l'habitation.
Les vulnérabilités propres au logement côtier
Les niveaux bas
Sous-sol, garage, vide sanitaire, entrée en contrebas et équipements placés au niveau du sol sont particulièrement sensibles à la submersion. La chaudière, le tableau électrique, les pompes et les réserves peuvent être endommagés avant les pièces principales.
Les matériaux et équipements exposés au sel
Embruns et eau salée favorisent la corrosion des fixations, garde-corps, menuiseries métalliques, équipements électriques, pompes à chaleur et véhicules. Un entretien adapté peut réduire certaines dégradations, sans supprimer l'exposition à une submersion.
Les fondations et les abords
Le recul d'une dune ou d'une falaise peut déstabiliser un terrain avant que la mer n'atteigne directement la construction. Des fissures, affaissements, chutes de blocs ou modifications rapides du talus nécessitent un avis spécialisé.
Les protections collectives
Digue, dune, perré ou enrochement peuvent réduire l'exposition dans certaines conditions, mais aucune protection ne doit être considérée comme absolue. Un ouvrage peut être franchi, contourné, endommagé ou conçu pour un événement de référence dépassé.
Point de vigilance — La présence d'une digue ne permet pas de conclure qu'un logement est « hors risque ». Il faut consulter le scénario retenu dans les documents locaux et les consignes de la collectivité.
Que peut faire un propriétaire ?
Pour la submersion marine
- connaître les voies d'entrée possibles de l'eau ;
- déplacer ou surélever les équipements sensibles ;
- conserver les documents et produits dangereux hors des niveaux bas ;
- identifier les coupures d'électricité, de gaz et d'eau ;
- préparer un plan de mise en sécurité et d'évacuation ;
- vérifier les dispositifs de protection adaptés au bâtiment, sans gêner l'évacuation de l'eau ni créer de risque structurel.
Les batardeaux et dispositifs d'obturation ne conviennent pas à toutes les hauteurs d'eau ni à tous les bâtiments. Retenir l'eau à l'extérieur peut exercer une pression sur les murs. Leur dimensionnement doit être cohérent avec le scénario local.
Pour l'érosion et le recul du trait de côte
Les actions individuelles sont plus limitées. Un propriétaire ne peut pas stabiliser durablement un littoral par une intervention isolée sans autorisation et sans en mesurer les conséquences sur les parcelles voisines.
La priorité est de suivre les documents locaux, de ne pas aggraver la vulnérabilité par de nouveaux aménagements et de solliciter une expertise lorsque le terrain montre des signes d'instabilité. Les réponses relèvent souvent d'une stratégie collective : protection, adaptation, recomposition spatiale ou relocalisation selon le territoire et l'échéance.
Vente, achat et valeur du bien
Avant un achat sur le littoral, la vue sur mer et la distance à la plage ne doivent pas occulter l'étude du risque. Il faut consulter l'état des risques, les plans de prévention, les cartes locales du recul du trait de côte, les documents d'urbanisme, l'historique des événements et les projets de la commune.
La possibilité de réaliser une extension, de reconstruire après un sinistre ou de transmettre le bien peut dépendre des règles applicables. Une analyse notariale, urbanistique ou technique peut être nécessaire avant de s'engager.
La connaissance du risque peut également influencer la valeur et les conditions de financement ou d'assurance. Il n'existe toutefois pas une décote nationale automatique : chaque bien dépend de son échéance d'exposition, de son marché local et des règles applicables.
Assurance : submersion et érosion ne sont pas équivalentes
Les dommages provoqués par une submersion marine peuvent relever du régime des catastrophes naturelles lorsqu'un arrêté reconnaît l'événement et que les conditions du contrat sont réunies.
Le recul progressif du trait de côte et la perte de terrain ne doivent pas être assimilés automatiquement à un sinistre indemnisable dans ce cadre. La couverture dépend de la nature exacte du dommage, du contrat, du droit applicable et des dispositifs publics éventuellement prévus.
Avant l'achat ou lorsque le risque évolue, interroger l'assureur par écrit sur les garanties, exclusions, franchises et conditions de renouvellement permet d'éviter une interprétation trop générale.
Ce que Maison & Climat recommande de retenir
- Distinguer la submersion temporaire du recul progressif du littoral.
- Examiner l'altitude, les accès et les réseaux, pas seulement la distance à la mer.
- Consulter les cartes les plus récentes et vérifier leur portée réglementaire.
- Ne jamais considérer une digue ou une dune comme une garantie absolue.
- Pour l'érosion, raisonner à l'échelle du territoire et de plusieurs décennies.
Questions fréquentes
Quelle différence entre érosion et recul du trait de côte ?
L'érosion est le processus de perte de matériaux. Le recul du trait de côte est le déplacement vers l'intérieur des terres de la limite entre la terre et la mer qui peut en résulter.
Une maison située derrière une digue est-elle protégée ?
Elle peut être moins exposée à certains événements, mais une digue peut être franchie, contournée ou endommagée. Le plan de prévention et les consignes locales restent les références.
Une submersion marine est-elle une inondation ?
Oui, il s'agit d'une inondation temporaire de terres côtières par la mer. Ses mécanismes et les effets de l'eau salée justifient cependant une analyse spécifique.
Peut-on protéger seul son terrain contre l'érosion ?
Une intervention sur le littoral est réglementée et peut modifier l'érosion sur les terrains voisins. Elle ne doit pas être entreprise sans autorisation ni expertise.
Où consulter le recul du trait de côte ?
Géorisques, les documents d'urbanisme, les plans de prévention des risques littoraux, les cartes locales et les outils du Cerema et de Géolittoral constituent les principaux points d'entrée.