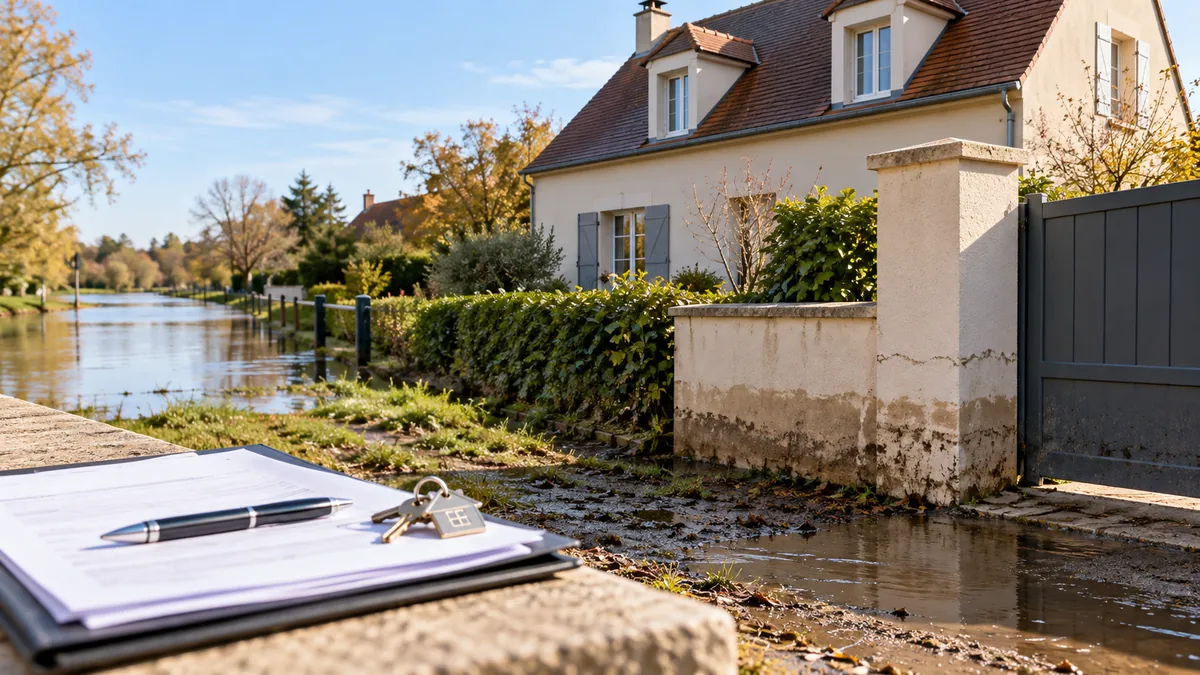
Acheter une maison en zone inondable ne signifie pas nécessairement acheter un bien qui a déjà été inondé. Et recevoir un état des risques au moment du compromis ne suffit pas toujours si la situation réglementaire évolue avant la signature définitive.
Deux décisions rendues en 2026 illustrent ces deux situations. La première concerne une maison dont les vendeurs connaissaient un antécédent d’inondation. La seconde porte sur un plan de prévention des risques d’inondation (PPRI) approuvé entre la promesse de vente et l’acte authentique.
Elles ne créent pas un nouveau régime juridique, mais elles montrent très concrètement pourquoi l’historique du bien et l’actualisation de l’état des risques doivent être examinés avant une acquisition.
Une vente de 297 000 € résolue après la découverte d’une ancienne inondation
Le 10 septembre 2026, la cour d’appel de Douai a confirmé la résolution de la vente d’une maison acquise 297 000 € en juillet 2021.
Les acquéreurs reprochaient aux vendeurs d’avoir dissimulé des épisodes d’inondation antérieurs à la vente. La maison avait notamment été touchée en 2012.
L’enjeu du dossier est important : les acheteurs savaient que la commune se trouvait en zone inondable et avaient reçu des informations faisant état d’un risque à proximité de la parcelle. Le compromis mentionnait aussi des infiltrations et une inondation du vide sanitaire.
Mais, pour la cour, cela ne permettait pas de considérer qu’ils avaient été informés que la maison elle-même avait déjà subi une inondation.
La cour a retenu l’existence d’un vice caché antérieur à la vente, connu des vendeurs. Elle a confirmé la résolution de la vente et la restitution du prix de 297 000 €, ainsi que 16 607 € de frais de mutation, 5 000 € de dommages et intérêts et 420 € correspondant à une dépense d’amélioration retenue par les juges.
Ce que cette décision montre
Un classement en zone inondable et l’historique réel d’un logement sont deux informations différentes.
Pour un acquéreur, consulter Géorisques et le PPRI est indispensable, mais cela ne permet pas toujours de savoir si le bâtiment a déjà été atteint par l’eau.
Avant d’acheter un logement exposé, il est donc utile de demander explicitement :
- si la maison, le sous-sol, le vide sanitaire, le garage ou les dépendances ont déjà été inondés ;
- à quelle hauteur l’eau est montée et dans quelles pièces ;
- si un sinistre a été déclaré à l’assurance ;
- si des travaux ont été réalisés après l’événement ;
- si des photographies, factures, expertises ou déclarations de sinistre sont disponibles.
L’objectif n’est pas d’écarter automatiquement un bien ayant déjà été inondé. Il s’agit de comprendre son exposition réelle et les mesures prises depuis.
Un état des risques peut devoir être actualisé entre le compromis et la vente
Une autre décision, rendue le 19 février 2026 par la troisième chambre civile de la Cour de cassation, concerne un terrain à bâtir.
Lors de la promesse de vente de novembre 2011, un PPRI était prescrit. Il a ensuite été approuvé le 28 février 2012, avant la signature de l’acte authentique en mars 2012.
L’état des risques annexé à l’acte n’avait pas été mis à jour pour tenir compte de cette approbation.
Quelques années plus tard, les acquéreurs ont appris que leur projet de construction se situait en zone d’aléa très fort et ont engagé une action en justice.
La Cour de cassation a rappelé un principe précis : lorsqu’un plan de prévention des risques naturels est approuvé entre la promesse et l’acte authentique, l’état des risques joint à la vente doit être mis à jour.
Le fait qu’un document établi au moment du compromis soit encore récent ne suffit donc pas lorsque la situation réglementaire a changé entre-temps.
La Cour de cassation a cassé partiellement l’arrêt qui avait rejeté les demandes des acquéreurs et renvoyé l’affaire devant la cour d’appel de Nîmes. Elle n’a donc pas elle-même prononcé l’annulation de cette vente.
État des risques et antécédent d’inondation : deux vérifications complémentaires
Ces deux affaires ne reposent pas sur le même fondement juridique.
Dans l’affaire jugée à Douai, la résolution est liée au vice caché et à la connaissance par les vendeurs de l’inondation antérieure.
Dans l’arrêt de la Cour de cassation, la question porte sur l’obligation légale d’information sur les risques et sur la mise à jour de l’état des risques lorsque le PPRI évolue avant l’acte authentique.
Pour l’acheteur, la leçon pratique est néanmoins commune : un document réglementaire ne raconte pas à lui seul toute l’histoire du logement.
Que vérifier avant d’acheter une maison exposée aux inondations ?
Une vérification utile peut se faire en plusieurs niveaux.
Commencez par consulter Géorisques pour identifier les risques connus à l’adresse du bien. Regardez ensuite le PPRI lorsqu’il existe : zonage, niveau d’aléa et prescriptions applicables.
Lisez l’état des risques fourni dans le cadre de la transaction et vérifiez qu’il correspond bien à la situation la plus récente au moment de la signature.
Interrogez enfin le vendeur sur l’historique concret du logement. Une parcelle exposée n’a pas nécessairement été inondée ; inversement, la connaissance d’un zonage général ne signifie pas que l’acheteur connaît les sinistres passés du bâtiment.
Lorsque l’enjeu est important — maison proche d’un cours d’eau, terrain fortement exposé, travaux futurs ou doute sur l’historique — le notaire et, selon le cas, un professionnel compétent en vulnérabilité aux inondations peuvent aider à sécuriser l’analyse.
Quels recours en cas d’information manquante ?
Il n’existe pas une réponse unique : le recours dépend de l’information manquante, des documents remis, de la connaissance du vendeur et des circonstances de la vente.
L’article L. 125-5 du Code de l’environnement prévoit notamment qu’en cas de non-respect de certaines obligations relatives à l’état des risques, l’acquéreur peut poursuivre la résolution du contrat ou demander au juge une diminution du prix.
Un antécédent d’inondation dissimulé peut, selon les faits, relever d’autres fondements juridiques, comme l’illustre l’arrêt de Douai relatif aux vices cachés.
Ces mécanismes ne signifient pas qu’une vente sera automatiquement annulée dès qu’une information est absente. L’appréciation dépend du dossier et, en cas de litige, du juge.
À retenir
Être informé qu’un logement se trouve en zone inondable n’équivaut pas à être informé qu’il a déjà été inondé.
Et l’état des risques n’est pas un document à considérer comme figé dès la signature du compromis : une évolution du PPRI avant l’acte authentique peut imposer son actualisation.
Pour un acquéreur, l’analyse du risque doit donc croiser trois éléments : le zonage réglementaire, la situation actuelle du bien et son historique réel.
Sources
- Cour d’appel de Douai, 10 septembre 2026, n° 23/01612, décision accessible via Pappers Justice / Judilibre.
- Cour de cassation, 3e chambre civile, 19 février 2026, pourvoi n° 24-10.524, publié au Bulletin.
- Code de l’environnement, article L. 125-5.
- Géorisques, portail public d’information sur les risques : https://www.georisques.gouv.fr/