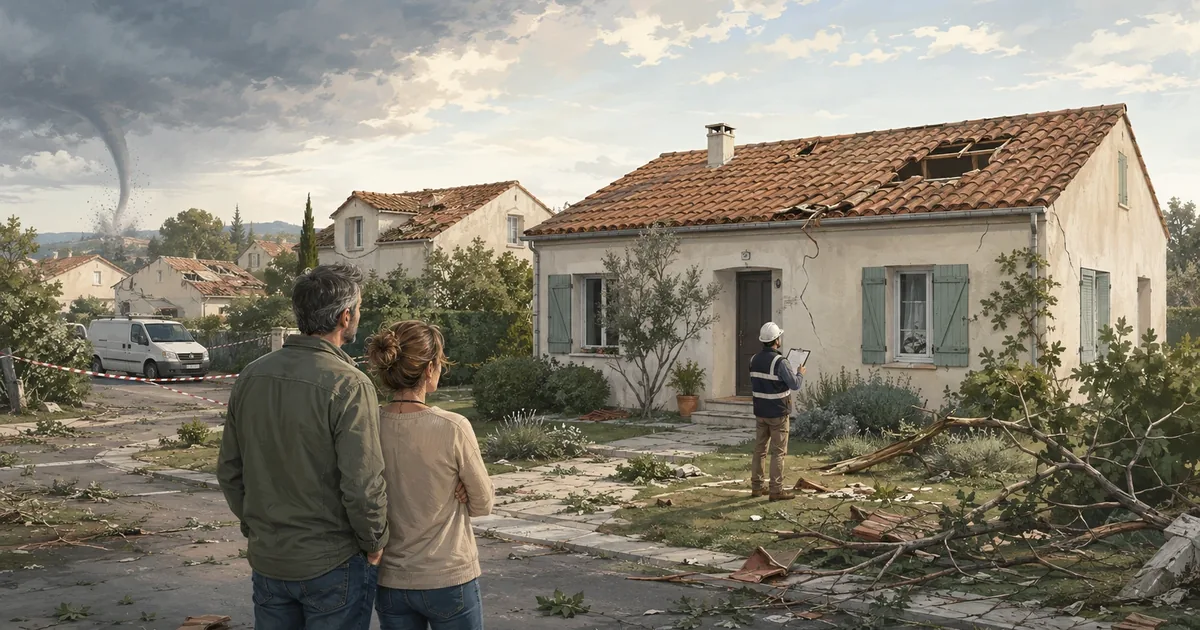
Le 24 août 2026, vers 17 h 20, une tornade a traversé la commune de Pomas, au sud de Carcassonne. Selon le bilan matériel communiqué par la préfecture de l'Aude, environ 300 habitations ont été touchées. Des toitures ont été arrachées, des vitrages brisés et certains bâtiments ont nécessité des opérations de mise en sécurité.
L'événement rappelle qu'après des vents extrêmes, une maison encore debout n'est pas nécessairement habitable. Il soulève également une question très concrète : faut-il attendre la reconnaissance de l'état de catastrophe naturelle avant de contacter son assurance ?
Mise à jour du 4 septembre 2026
Keraunos a confirmé le 28 août 2026 que la tornade de Pomas a atteint l'intensité EF3 sur l'échelle de Fujita améliorée, avec des vents estimés entre 220 et 240 km/h sur une trajectoire de 6 km. Selon Keraunos, elle se classe parmi le 1 % des tornades les plus fortes recensées en France. Les premiers relevés font état d'environ 300 habitations impactées, dont une centaine fortement endommagées ou détruites, et 41 personnes blessées — des chiffres encore provisoires, à confirmer par le dossier complet que Keraunos doit publier.
Un phénomène bref, localisé, mais potentiellement très destructeur
Une tornade est un tourbillon de vents violents qui se développe sous un cumulonimbus et se prolonge jusqu'au sol.
Elle ne doit pas être confondue avec une rafale descendante ou un front de rafales, parfois désignés à tort par l'expression « mini-tornade ». Météo-France précise que ce terme ne correspond pas à un phénomène météorologique reconnu.
En France, les tornades présentent généralement :
- un diamètre allant de quelques dizaines à plusieurs centaines de mètres ;
- une trajectoire limitée à quelques kilomètres ;
- une durée de vie dépassant rarement quinze minutes.
La brièveté du phénomène ne réduit pas sa capacité à endommager plusieurs bâtiments lorsqu'il traverse une zone habitée.
À retenir
Une tornade peut ne durer que quelques minutes et ne parcourir que quelques kilomètres. Sa trajectoire très resserrée explique pourquoi deux habitations proches peuvent subir des dommages très différents.
Météo-France indique que des dizaines de tornades se produisent chaque année en France, mais ne fournit pas, dans ses informations publiques, de moyenne annuelle nationale plus précise. Il serait donc hasardeux d'avancer un chiffre plus détaillé sans série officielle consolidée.
L'intensité de la tornade du 24 août a depuis été officiellement établie : Keraunos a confirmé le 28 août 2026 une classification EF3, avec des vents estimés entre 220 et 240 km/h sur une trajectoire de 6 km — un niveau rare, puisque cette tornade se classe parmi le 1 % des tornades les plus fortes recensées en France.
Une maison encore debout n'est pas nécessairement habitable
Après des vents extrêmes, les dommages visibles ne sont pas les seuls à présenter un danger. Une partie de la couverture peut avoir été déplacée, la charpente fragilisée ou des éléments de façade rendus instables.
La première règle consiste à respecter les interdictions d'accès et les consignes données par les secours, la mairie ou la préfecture. Il ne faut pas rentrer dans une habitation évacuée avant d'y avoir été autorisé.
La Sécurité civile recommande notamment d'examiner les murs, les sols, les portes, les escaliers et les fenêtres afin de repérer un éventuel risque d'écroulement. Elle demande également de ne pas toucher les lignes électriques endommagées ou tombées au sol et de rester éloigné des zones dangereuses.
Certains signes doivent conduire à rester à l'extérieur et à demander une vérification professionnelle :
- une partie de toiture soulevée, déplacée ou affaissée ;
- une déformation nouvelle d'un mur ;
- un plafond qui s'abaisse ou présente des fissures ;
- des portes ou fenêtres qui ne ferment plus normalement ;
- des tuiles, branches ou éléments de façade susceptibles de tomber ;
- des câbles électriques arrachés ;
- une odeur de gaz ;
- des bruits inhabituels provenant de la charpente ou des murs.
Cette première observation ne constitue pas un diagnostic. Lorsque la structure a été touchée, l'habitabilité doit être appréciée par les services compétents ou par un professionnel du bâtiment.
Ne pas aggraver le danger en voulant protéger sa maison
Après le passage du phénomène, l'objectif est d'empêcher l'aggravation des dommages sans s'exposer soi-même.
Il ne faut pas :
- monter sur une toiture fragilisée ;
- toucher un câble électrique tombé au sol ;
- pénétrer sous un plafond déformé ;
- remettre l'électricité dans une partie du logement qui a été mouillée ;
- utiliser une flamme ou actionner un interrupteur en présence d'une odeur de gaz ;
- déplacer un élément qui semble soutenir une partie de la structure ;
- entreprendre immédiatement des réparations définitives.
Le bâchage d'une toiture doit être confié à un professionnel lorsqu'il implique un travail en hauteur ou à proximité d'éléments instables.
Photographier et documenter les dommages
Lorsque l'accès est autorisé et que les conditions de sécurité le permettent, il est utile de photographier :
- l'ensemble de la maison et de la parcelle ;
- chaque façade ;
- la toiture, uniquement depuis le sol ;
- les ouvertures, volets et vitrages ;
- les pièces touchées par l'eau ;
- le mobilier et les équipements endommagés ;
- les arbres, clôtures et dépendances concernés.
Les objets endommagés doivent, dans la mesure du possible, être conservés jusqu'au passage de l'expert. Ils peuvent toutefois être déplacés ou évacués lorsqu'ils présentent un danger, risquent d'aggraver le sinistre ou lorsque les autorités le demandent.
En cas de déblaiement urgent, il faut conserver :
- des photographies ou vidéos prises avant l'intervention ;
- les factures des biens endommagés encore disponibles ;
- les devis et factures des mesures d'urgence ;
- les justificatifs des matériaux achetés ;
- les coordonnées des entreprises intervenues.
France Assureurs recommande de prendre des photographies avant les mesures de sauvegarde et de conserver les justificatifs des dépenses engagées pour éviter l'aggravation des dommages.
Faut-il attendre un arrêté de catastrophe naturelle ?
Non, pas pour les dégâts directement causés par le vent.
Les dommages provoqués par une tornade relèvent normalement de la garantie tempête incluse dans les contrats d'assurance de dommages aux biens, notamment les contrats multirisques habitation.
Sont généralement concernés :
- une toiture arrachée ou endommagée ;
- des fenêtres, volets ou portes détruits ;
- la chute d'un arbre sur la maison ;
- la projection d'un objet ou de débris ;
- les dommages causés au mobilier par la pluie entrée après la détérioration de la toiture.
Des arrêtés publiés au Journal officiel rappellent explicitement que les dommages provoqués par les vents violents, notamment les tornades et les tempêtes, sont couverts par la garantie tempête obligatoirement prévue dans les contrats d'assurance de dommages aux biens.
Il ne faut donc pas attendre une éventuelle reconnaissance administrative pour contacter son assureur.
Tornade et CatNat
Une tornade peut constituer une catastrophe dans le langage courant sans relever du régime des catastrophes naturelles pour les dommages causés par le vent. Dans ce cas, c'est la garantie tempête du contrat qui intervient.
Dans quels cas un arrêté CatNat peut-il être nécessaire ?
Un même épisode orageux peut provoquer plusieurs types de dommages.
Un arrêté de catastrophe naturelle peut être nécessaire lorsque certains dégâts ont été causés par :
- une inondation ;
- une coulée de boue ;
- un mouvement de terrain ;
- un autre phénomène entrant dans le régime CatNat.
La reconnaissance est alors prononcée pour une commune, une période et un phénomène déterminés.
En présence de causes différentes, l'assureur examine l'origine de chaque dommage afin d'identifier la garantie applicable. Une toiture arrachée par le vent et un sous-sol envahi par une coulée de boue peuvent ainsi relever de deux mécanismes d'indemnisation distincts.
Même si une demande de reconnaissance CatNat est envisagée, le sinistre doit être signalé immédiatement à l'assureur. Il est également utile de se faire connaître auprès de la mairie, qui engage la demande de reconnaissance auprès de la préfecture.
Après la publication d'un arrêté CatNat au Journal officiel, les assurés disposent d'un délai maximal de trente jours pour déclarer les dommages concernés s'ils ne l'ont pas déjà fait — voir le détail du régime CatNat, ses franchises et ses délais.
Déclarer le sinistre sans attendre l'inventaire complet
Pour la garantie tempête, le délai de déclaration est celui prévu par le contrat. Il est généralement de cinq jours ouvrés à compter de la connaissance du sinistre.
Il n'est pas nécessaire d'avoir terminé l'inventaire des pertes pour ouvrir le dossier.
La première déclaration peut préciser :
- la date et l'adresse du sinistre ;
- la nature de l'événement ;
- les parties du logement endommagées ;
- les premières mesures de sauvegarde prises ;
- la nécessité éventuelle d'un relogement ;
- une première estimation des biens touchés, même incomplète.
Le dossier pourra ensuite être complété avec les photographies, factures, devis et autres justificatifs demandés par l'assureur.
Si la maison ne peut plus être occupée, il faut demander immédiatement si le contrat comprend une garantie d'assistance ou de frais de relogement. La durée, les plafonds et les conditions de cette prise en charge varient selon les contrats.
Les dépendances et équipements sont-ils assurés ?
La garantie tempête couvre normalement le bâtiment principal. La prise en charge des autres éléments dépend davantage des garanties souscrites.
Une vérification spécifique est nécessaire pour :
- les clôtures et portails ;
- les abris de jardin ;
- les vérandas ;
- les piscines et leurs équipements ;
- les panneaux photovoltaïques ;
- les arbres et les frais de dessouchage ;
- le mobilier extérieur ;
- les véhicules.
Ces éléments doivent être mentionnés dans la déclaration, même lorsque leur couverture n'est pas encore certaine. L'assureur vérifiera ensuite les garanties, plafonds, franchises et exclusions prévus par le contrat.
Ce que l'événement de Pomas doit nous apprendre
Une tornade atteignant directement une habitation peut dépasser très largement les mesures habituelles de prévention. Il serait trompeur de laisser penser qu'un simple entretien aurait empêché tous les dommages observés.
Certaines actions restent néanmoins utiles face aux vents violents plus fréquents :
- surveiller l'état de la couverture et de ses fixations ;
- entretenir les arbres proches du logement ;
- fixer ou rentrer le mobilier extérieur ;
- fermer les ouvertures et les volets ;
- éloigner le véhicule des arbres ;
- préparer un kit d'urgence pour 72 heures ;
- suivre les vigilances et les consignes de Météo-France.
Après l'événement, l'ordre des priorités change :
- suivre les consignes des autorités ;
- ne pas rentrer dans un bâtiment jugé dangereux ;
- faire vérifier sa stabilité ;
- limiter l'aggravation des dommages sans intervenir soi-même en hauteur ;
- photographier et conserver les justificatifs ;
- déclarer immédiatement le sinistre.
Pour les dégâts directement causés par le vent d'une tornade, il ne faut pas attendre un arrêté CatNat. Cette logique de protection s'inscrit dans les mêmes réflexes que ceux détaillés pour les tempêtes et vents violents en général.
L'essentiel en six réflexes
- Ne rentrez pas dans une habitation évacuée sans autorisation.
- Ne montez jamais sur une toiture fragilisée.
- Ne touchez pas les câbles électriques tombés au sol.
- Photographiez les dommages uniquement si vous pouvez le faire sans danger.
- Contactez immédiatement votre assureur.
- N'attendez pas un arrêté CatNat pour les dégâts causés par le vent.
Sources
- Keraunos — brèves août 2026 (confirmation de la classification EF3)
- Météo-France — Glossaire : tornade
- Météo-France — La tornade, un phénomène dévastateur
- Sécurité civile — Tempête et cyclone : conseils avant, pendant et après
- Sécurité civile — Dispositif de reconnaissance de l'état de catastrophe naturelle
- Légifrance — Arrêté rappelant la couverture des tornades par la garantie tempête
- France Assureurs — Tempête : questions-réponses sur votre assurance