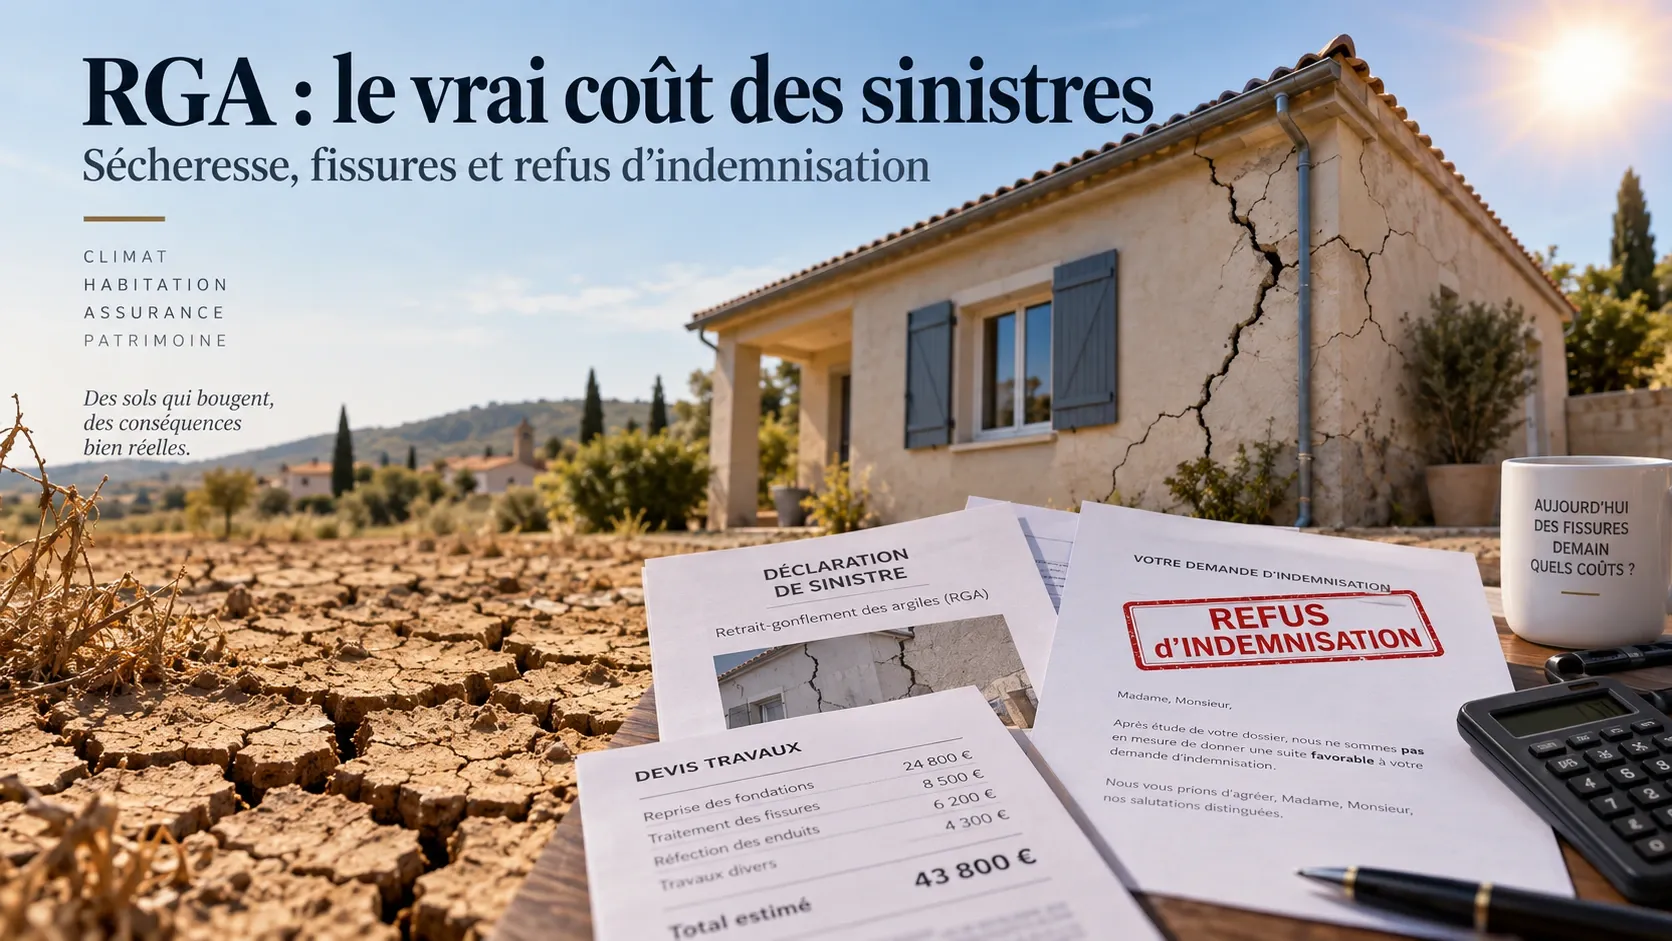
Le retrait-gonflement des argiles (RGA) est d'abord une question de zonage : savoir si sa maison se trouve en zone d'exposition moyenne ou forte, comme le détaille notre article sur les fissures après la sécheresse et la carte 2026. Mais une fois les fissures apparues, une autre question se pose, plus concrète : combien ça coûte, et quelles sont les chances d'être indemnisé jusqu'au bout.
Un coût qui a quadruplé en vingt ans
La page du ministère de la Transition écologique consacrée au RGA, mise à jour le 9 avril 2026, reprend des chiffres de la Cour des comptes. Le coût moyen d'un sinistre indemnisé s'élève à 16 500 €. Sur la période 2018-2022, 240 000 sinistres ont été recensés, représentant 42 % des dommages indemnisés au titre du régime catastrophe naturelle (CatNat).
Le coût annuel du phénomène a été multiplié par quatre en deux décennies : environ 375 millions d'euros par an en moyenne sur la période 1995-2015, contre environ 1,5 milliard d'euros par an sur 2018-2022. La zone d'exposition moyenne ou forte couvre aujourd'hui 55 % du territoire hexagonal, contre 48 % en 2020.
Ce chiffre de 55 % du territoire ne doit pas être confondu avec celui de 61,5 % des maisons individuelles concernées, issu de l'arrêté de zonage du 9 janvier 2026 : le premier porte sur la surface du territoire, le second sur le parc de maisons — voir le détail de cette carte 2026.
Le point que la presse résume mal : le taux de refus d'indemnisation
Plusieurs articles publiés à l'été 2026 évoquent un taux de refus d'indemnisation élevé, y compris après reconnaissance officielle de l'état de catastrophe naturelle. Les motifs invoqués par les assureurs reviennent souvent : absence de lien direct établi entre la sécheresse et les fissures, non-conformité aux normes de construction, défaut d'entretien.
L'origine de ce chiffre mérite d'être précisée, parce qu'elle change la lecture qu'on peut en faire. Il provient du rapport d'information n° 354 du Sénat, déposé le 15 février 2023 par la sénatrice Christine Lavarde au nom de la commission des finances, intitulé « La sécheresse ébranle les fondations du régime CatNat ». Sur les sécheresses 2019-2020, environ 50 % des communes ayant demandé la reconnaissance de l'état de catastrophe naturelle l'ont obtenue. Et parmi les communes reconnues, environ la moitié des dossiers d'indemnisation déposés par les sinistrés ont été classés sans suite par les experts d'assurance. Mécaniquement, cela revient à environ un sinistré sur quatre réellement indemnisé au bout du parcours complet.
Ce chiffre date des sécheresses 2019-2020 et a été repris à l'identique, sans donnée plus récente, dans un second rapport sénatorial (n° 603, déposé le 15 mai 2024). Depuis, rien. Le rapport de l'Observatoire de l'assurabilité de la Caisse centrale de réassurance (CCR), publié le 15 juin 2026, ne traite pas ce sujet : il porte sur l'exposition territoriale (12,5 % de l'habitat individuel en zone fortement exposée) et sur la concentration du marché assurantiel par commune, pas sur les taux de refus.
Autrement dit : le dernier chiffre officiel disponible sur les refus d'indemnisation RGA date des sécheresses 2019-2020 et n'a pas été actualisé depuis un rapport sénatorial de mai 2024 — alors que les sécheresses 2022, 2023, 2025 et 2026 se sont succédé entre-temps. Il n'existe, à notre connaissance, aucun suivi statistique officiel plus récent sur ce point précis.
Le montant de refus « jusqu'à 200 000 € », parfois cité dans la presse, provient d'une source unique (Économie Matin) et n'a pas été confirmé par une source institutionnelle. Nous ne le reprenons pas ici faute de confirmation officielle.
Que faire en cas de refus
Un refus d'indemnisation, même après arrêté de catastrophe naturelle, n'est pas définitif. Plusieurs voies de recours existent : demander une contre-expertise (expertise contradictoire, à ses frais ou via un expert d'assuré), saisir le service réclamation de l'assureur, puis le médiateur de l'assurance en cas d'échec, et en dernier recours engager une procédure devant le tribunal judiciaire — voir le fonctionnement complet du régime CatNat, ses délais et ses franchises. Les délais de prescription et les pièces à réunir (photos datées, rapport d'expertise initial, historique des désordres) conditionnent largement l'issue du dossier.
En résumé
Le RGA n'est plus seulement un sujet de zonage et de prévention. C'est un poste de coût en croissance rapide pour les assureurs, avec un effet mécanique sur les primes et les franchises. Côté propriétaires sinistrés, la question du refus d'indemnisation reste posée avec une statistique officielle vieille de plusieurs années — pas avec des chiffres 2026 que la sécheresse de cet été pourrait laisser supposer. Combien de sinistrés des sécheresses 2022 à 2026 ont vu leur dossier classé sans suite ? La réponse officielle à cette question n'existe tout simplement pas encore.
Sources
Sources officielles
- Ministère de la Transition écologique, « Retrait-gonflement des argiles dans la construction » (mise à jour le 9 avril 2026, citant la Cour des comptes) : ecologie.gouv.fr
- Sénat, commission des finances, rapport d'information n° 354 (2022-2023), Christine Lavarde, « La sécheresse ébranle les fondations du régime CatNat », déposé le 15 février 2023 : senat.fr
- Sénat, rapport n° 603, déposé le 15 mai 2024 : senat.fr
- Caisse centrale de réassurance (CCR), rapport de l'Observatoire de l'assurabilité, 15 juin 2026 : ccr.fr
Sources recommandées (à usage complémentaire, non réglementaire)
- Économie Matin, 16 août 2026 (chiffre du coût moyen relayé, non confirmé pour le montant maximal de refus)
- Kohen Avocats, articles 2026 sur les recours en cas de refus d'indemnisation catastrophe naturelle