Le 3 novembre 2026, l'Insee a publié un document de travail (n° 2026-18, signé Mathias André, Inès Moutachaker, Sacha Nass et Julie Sixou) qui mesure, logement par logement et pour l'ensemble de la France, l'exposition à quatre risques climatiques et leur poids dans le patrimoine des ménages. Le retrait-gonflement des argiles (RGA) y occupe la place centrale, mais l'intérêt du document dépasse ce seul risque : il montre comment les risques se cumulent, comment ils devraient évoluer d'ici la fin du siècle, et qui les porte économiquement, une question que le zonage réglementaire ne pose pas.
Des risques qui se cumulent
Sur les quatre aléas étudiés (RGA, feux de forêt, inondation par débordement de cours d'eau, submersion marine), 43 % des logements français sont exposés à au moins un d'entre eux, et 8 % en cumulent au moins deux, le plus souvent le RGA et les feux de forêt.
Pour un logement donné, le rapport établi par Géorisques à partir d'une adresse liste déjà l'ensemble des risques connus. Ce qui manquait, c'est la mesure de ce cumul à l'échelle de tout le parc. Les cartes d'aléa, qu'elles viennent du BRGM ou des plans de prévention des risques naturels (PPRN) locaux, traitent un risque à la fois : un logement peut apparaître « à risque modéré » sur chacune d'elles prise séparément, et cumuler pourtant plusieurs expositions une fois les aléas superposés.
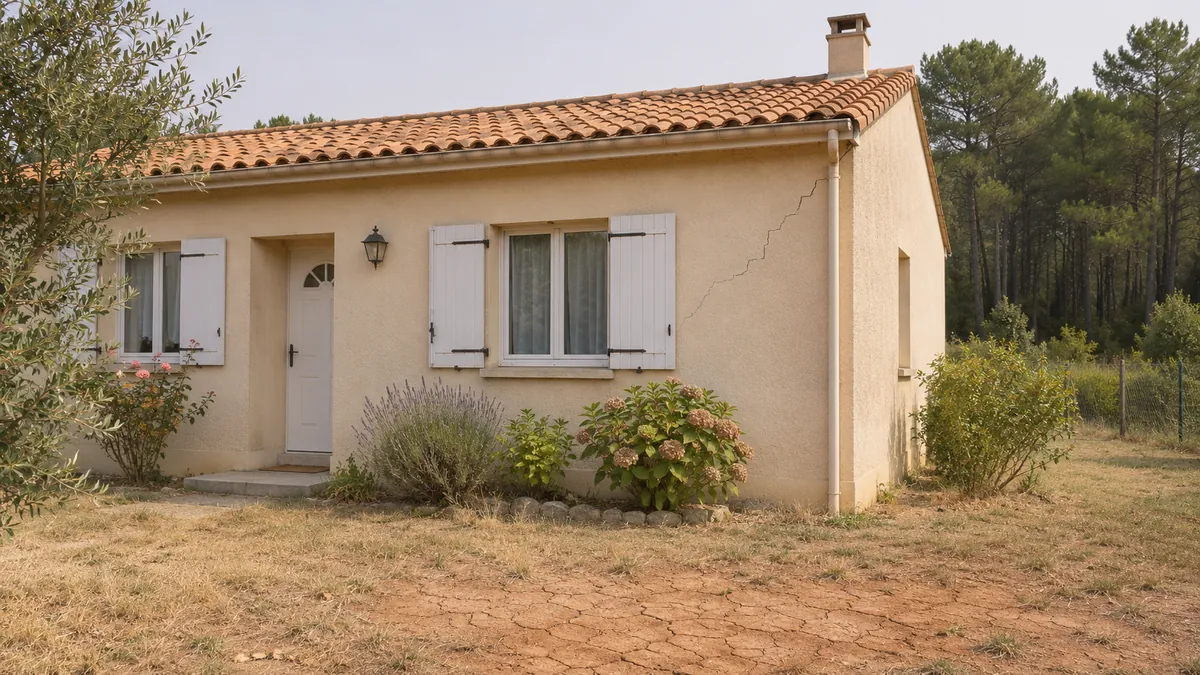
Chaque risque garde sa définition propre, et elle compte. Le RGA touche 34 % des logements (maisons uniquement, sur plaque argileuse, avec au moins une sécheresse géotechnique sur la période 2005-2034). Les feux de forêt en concernent 4,1 % (logements à moins de 50 mètres d'une zone à risque élevé). L'inondation par débordement, 3,8 % (zone de crue exceptionnelle, un événement tous les 500 ans en moyenne, rez-de-chaussée uniquement). La submersion marine, 0,7 % aujourd'hui et 1,5 % dans l'hypothèse d'une mer un mètre plus haute.
Un chiffre RGA à ne pas confondre avec le zonage officiel
L'Insee chiffre à 12,7 millions le nombre de maisons exposées au RGA, soit 64 % du parc de maisons individuelles (34,3 % de l'ensemble des logements, maisons et appartements confondus). Par son ordre de grandeur, ce chiffre ressemble au zonage officiel : 61,5 % des maisons individuelles en zone d'exposition moyenne ou forte, selon l'arrêté du 9 janvier 2026 (voir notre article sur la carte 2026). Les deux mesures restent pourtant distinctes.
L'Insee construit sa propre carte de susceptibilité à partir des données du BRGM et de l'indice d'humidité des sols de Météo-France, sur une fenêtre 2005-2034, et rapporte le résultat à l'ensemble des maisons individuelles. Le zonage réglementaire, lui, sert à fixer les obligations de construction. Les deux chiffres se recoupent dans leur message général (une majorité de maisons françaises sont concernées), mais l'un ne confirme pas l'autre au sens statistique.
Les projections à l'horizon 2100
Aujourd'hui, seules 57 000 maisons sont classées en exposition « forte » au RGA. L'Insee projette deux scénarios à l'horizon 2071-2100 : 1,7 million de maisons en exposition forte dans le scénario de réchauffement modéré (RCP 4.5, +2,7 °C en moyenne mondiale d'ici la fin du siècle selon le sixième rapport du GIEC), et 8,7 millions dans le scénario le plus défavorable (RCP 8.5, +5 °C). L'étude qualifie ce second scénario de « peu plausible » au regard des trajectoires d'émissions récentes, mais le conserve comme référence pour analyser un réchauffement élevé.
Le nombre de maisons exposées augmente aussi : de 12,7 millions aujourd'hui à 15,5 millions dans le scénario modéré et 15,7 millions dans le scénario le plus défavorable, soit une part des logements qui passe de 34 % à environ 42 % dans les deux cas. C'est surtout la sévérité de l'exposition qui change : la part des logements en exposition moyenne ou forte passe de 7 % aujourd'hui à 17 % dans le scénario modéré, et jusqu'à 40 % dans le scénario le plus défavorable. Aux maisons déjà concernées s'en ajoutent donc environ 3 millions, et toutes font face à des sécheresses plus fréquentes et plus sévères.
Les auteurs le rappellent : ce sont des projections, pas des prévisions. Elles reposent sur la répartition de la population de 2017 et ne tiennent pas compte de l'adaptation (travaux sur les bâtiments, déménagements, ouvrages de protection).
Rapporté à la valeur du patrimoine immobilier plutôt qu'au nombre de logements, l'écart est plus net encore : la part de la valeur exposée en degré fort passerait de 0,3 % aujourd'hui à 30,5 % dans le scénario RCP 8.5 (et 20,5 % supplémentaires en exposition moyenne). Ce chiffre est un majorant : il compte la valeur totale de chaque bien exposé, pas le coût des dommages qui surviendraient.
Qui porte le risque
C'est le point le plus utile pour comprendre qui est réellement vulnérable. Deux lectures coexistent dans l'étude, et elles ne disent pas la même chose.
Du côté des ménages occupants, l'exposition au RGA augmente avec le niveau de vie : elle est multipliée par deux entre le premier et le dernier dixième de niveau de vie. Les logements exposés sont en effet surtout des maisons individuelles, plus souvent occupées par des ménages aisés. La submersion marine est la seule exception : l'exposition y diminue quand le niveau de vie augmente.
Du côté des propriétaires, classés cette fois selon leur propre niveau de vie, le profil est différent : ce sont les ménages du deuxième au sixième dixième qui sont les plus exposés, avec près de la moitié de leurs logements concernés par le RGA. Les deux extrêmes de la distribution le sont moins : 40 % des logements possédés par le premier dixième, et 24 % pour les propriétaires les plus aisés. L'étude explique cet écart par la composition du patrimoine : les ménages aisés sont plus souvent multipropriétaires, avec une plus forte part de logements collectifs, non exposés au RGA par définition. L'écart vient donc de ce que ces ménages possèdent, en proportion, moins de maisons ; à maison égale, le risque est le même.
L'étude ajoute que plus de la moitié des logements exposés se trouvent en commune rurale, contre environ un tiers pour l'ensemble du parc, et que 76 % des résidences principales exposées sont occupées par leur propriétaire.
Le risque RGA n'est donc pas porté par un public homogène de propriétaires aisés en zone pavillonnaire. Il concerne une part importante de ménages aux moyens plus limités, en particulier les propriétaires d'une maison au niveau de vie intermédiaire, pour qui une sécheresse géotechnique représente une charge proportionnellement plus lourde : diagnostic, travaux de confortement, franchise d'assurance, perte de valeur à la revente.
Ce que ça change concrètement
Cette étude ne remet en cause aucun des constats déjà connus sur le RGA : zonage, coût moyen des sinistres, taux de refus d'indemnisation (voir notre article sur le coût réel et les refus d'indemnisation). Elle apporte la fréquence du cumul de risques et l'écart entre les deux scénarios de projection à 2100. Elle confirme aussi, chiffres à l'appui, que l'exposition au RGA touche davantage les propriétaires au niveau de vie intermédiaire ou modeste que les plus aisés. Les auteurs relèvent que cette répartition pourrait produire des effets anti-redistributifs du régime CatNat (voir le fonctionnement du régime CatNat).
Les aides à la prévention du RGA sont-elles aujourd'hui calibrées pour ce profil de propriétaires, ou pensées pour une moyenne qui ne les représente pas ?
À lire aussi : Sécheresse et retrait-gonflement des argiles · Fissures après la sécheresse : que faire ? · RGA : coût réel et refus d'indemnisation
Source
- Mathias André, Inès Moutachaker, Sacha Nass, Julie Sixou, « Panorama des risques climatiques en France : exposition des ménages et de leur patrimoine immobilier », Insee, Documents de travail n° 2026-18, 3 novembre 2026 : insee.fr